بیمه دندانپزشکی و پرداخت اقساطی؛ راهنمای پوشش بیمه، مدارک و خواندن پیشفاکتور
فهرست مطالب
- بیمه دندانپزشکی چیست و چه انواعی دارد؟
- بیمه دندانپزشکی معمولاً چه خدماتی را پوشش میدهد؟
- سؤالاتی که باید از بیمهگر بپرسید
- آیا بیمه دندانپزشکی ایمپلنت، روکش و دندان مصنوعی را پوشش میدهد؟
- برای دریافت خسارت بیمه دندانپزشکی چه مدارکی لازم است؟
- تعرفه دندانپزشکی ۱۴۰۵ را از کجا بدانیم و هزینه ویزیت چقدر است؟
- چگونه پیشفاکتور و طرح درمان دندانپزشکی را بخوانیم؟
- آیا میتوان هزینه دندانپزشکی و ایمپلنت را قسطی پرداخت کرد؟
- برنامهریزی مالی برای درمان دندانپزشکی
- سؤالاتی که باید از دندانپزشک و مرکز درمانی بپرسید
- جمعبندی
بیمه دندانپزشکی میتواند بخشی از هزینه درمانهای دندان را پرداخت کند، اما میزان پوشش در هر قرارداد متفاوت است و درمانهایی مثل ایمپلنت، روکش و بهویژه درمانهای زیبایی اغلب با محدودیت یا استثنا همراهاند. پیش از شروع درمان، باید بدانید قرارداد شما چه خدماتی را تا چه سقفی پوشش میدهد، چه مدارکی لازم است و اگر بخشی از هزینه با خودتان است، گزینههای پرداخت اقساطی چه شرایطی دارند. این راهنما فقط اطلاعات عمومی و قابلبررسی ارائه میدهد؛ شرایط دقیق را همیشه از بیمهگر و مرکز درمانی خود بپرسید.
بیمه دندانپزشکی چیست و چه انواعی دارد؟
بیمه دندانپزشکی قراردادی است که بر اساس آن بیمهگر بخشی از هزینه خدمات دندانپزشکی را تا سقف مشخصی پرداخت میکند. در ایران این پوشش از چند مسیر تأمین میشود: بیمه پایه درمان، بیمه تکمیلی گروهی از طریق کارفرما و بیمه تکمیلی انفرادی. بسیاری از افراد همزمان از بیش از یک مسیر استفاده میکنند.
جدول زیر این مسیرها را همراه با کارتهای تخفیف که بیمه نیستند مقایسه میکند:
| نوع پوشش | چگونه تهیه میشود؟ | ویژگی کلی |
|---|---|---|
| بیمه پایه درمان | از طریق کارفرما، صندوقها یا ثبتنام فردی | معمولاً خدمات پایه در مراکز طرف قرارداد و با تعرفه مصوب |
| بیمه تکمیلی گروهی | قرارداد کارفرما، اتحادیه یا انجمن با شرکت بیمه | پوشش بیشتر، با سقف و فهرست خدمات مشخص |
| بیمه تکمیلی انفرادی | خرید مستقیم از شرکت بیمه | پوشش دندانپزشکی در برخی طرحها، اغلب با دوره انتظار |
| کارتها و باشگاههای تخفیف | خرید یا عضویت | بیمه نیستند؛ فقط تخفیف در مراکز همکار |
بیمه پایه و بیمه تکمیلی چه تفاوتی دارند؟
بیمه پایه پوشش عمومی درمان را فراهم میکند و در دندانپزشکی معمولاً بر خدمات پایه و ضروری تمرکز دارد؛ دریافت خدمات با آن اغلب به مراکز طرف قرارداد محدود است. بیمه تکمیلی دندانپزشکی برای پوشش بخشی از هزینههایی طراحی شده است که بیمه پایه پرداخت نمیکند. در بیمههای تکمیلی گروهی، کارفرما یا مجموعه طرف قرارداد، فهرست خدمات، سقف تعهد و فرانشیز را با شرکت بیمه توافق میکند؛ بنابراین دو نفر که بیمه تکمیلی از یک شرکت دارند، ممکن است پوشش کاملاً متفاوتی داشته باشند.
کارت تخفیف با بیمه دندانپزشکی فرق دارد
برخی مجموعهها کارت یا عضویتی ارائه میکنند که در مراکز همکار تخفیف میدهد. این کارتها بیمه نیستند: خسارتی پرداخت نمیکنند و فقط قیمت را در مراکز مشخص کاهش میدهند. پیش از خرید چنین کارتی، بپرسید تخفیف نسبت به چه قیمتی محاسبه میشود، کدام مراکز همکارند و آیا امکان بررسی قیمت پیش از درمان وجود دارد.
ویژه خوانندگان لبخندنو
مشاوره تخصصی ایمپلنت رایگان
۵۰۰٬۰۰۰ تومان
رایگان
- بررسی شرایط شما توسط دندانپزشک
- برآورد هزینه و روش درمان مناسب
- بدون هیچ تعهدی برای شروع درمان
فرصت ثبتنام این دوره:
- چند سؤال کوتاه
- انتخاب شهر
- تأیید شماره
بیمه دندانپزشکی معمولاً چه خدماتی را پوشش میدهد؟
بیمه دندانپزشکی معمولاً معاینه، رادیوگرافی، جرمگیری و درمانهای پایه مانند ترمیم، کشیدن و عصبکشی را پوشش میدهد. روکش، بریج، ایمپلنت و ارتودنسی در برخی قراردادها با سقف جداگانه پوشش دارند و درمانهای زیبایی مانند لمینت و بلیچینگ اغلب مستثنا هستند. فهرست دقیق در متن هر قرارداد آمده است.
جدول زیر دستهبندی کلی خدمات و سؤالی را که درباره هر دسته باید بپرسید نشان میدهد:
| دسته خدمات | نمونه | چه چیزی را بپرسید؟ |
|---|---|---|
| تشخیصی و پیشگیری | معاینه، رادیوگرافی، جرمگیری | آیا پوشش دارد؟ چند بار در سال؟ |
| درمانهای پایه | ترمیم، کشیدن، عصبکشی | سقف هر خدمت و سقف کل سالانه چقدر است؟ |
| درمانهای پروتزی | روکش، بریج، دندان مصنوعی | آیا در فهرست خدمات آمده است؟ سقف هر واحد؟ |
| ایمپلنت | ایمپلنت، پیوند استخوان، روکش روی ایمپلنت | پوشش دارد؟ با چه سقف و چه مدارکی؟ |
| جراحی | کشیدن دندان نهفته، جراحی لثه | در بخش دندانپزشکی است یا جراحی عمومی؟ |
| ارتودنسی | درمان ثابت یا متحرک | محدودیت سنی یا سقف جداگانه دارد؟ |
| زیبایی | لمینت، بلیچینگ، کامپوزیت زیبایی | معمولاً مستثناست؛ آیا استثنایی وجود دارد؟ |
بهطور کلی درمانهایی که هدف اصلی آنها زیبایی است، مثل لمینت دندان و بلیچینگ، اغلب از پوشش خارجاند. برخی خدمات مثل روکش دندان ممکن است بسته به علت درمان، درمانی یا زیبایی تلقی شوند؛ بنابراین علت درمان در گواهی دندانپزشک اهمیت دارد.
آیا خرید بیمه دندانپزشکی درست پیش از درمان منطقی است؟
برخی افراد وقتی متوجه میشوند به درمان پرهزینهای نیاز دارند، به فکر خرید بیمه دندانپزشکی میافتند. در این حالت چند نکته را در نظر بگیرید: بسیاری از طرحهای بیمه تکمیلی انفرادی دوره انتظار دارند، یعنی پوشش دندانپزشکی از چند ماه پس از شروع قرارداد فعال میشود؛ برخی قراردادها درمانهایی را که پیش از بیمه شدن شروع شدهاند پوشش نمیدهند؛ و سقف پوشش ممکن است در مقایسه با هزینه درمانهایی مثل ایمپلنت محدود باشد. پیش از خرید، حق بیمه سالانه را با سقف قابلاستفاده در سال اول مقایسه کنید و ببینید با احتساب فرانشیز و دوره انتظار، واقعاً چه مبلغی به شما بازمیگردد. اگر درمان فوری است، به تعویق انداختن آن فقط برای استفاده از بیمه ممکن است به ضرر سلامت دندان تمام شود.
سؤالاتی که باید از بیمهگر بپرسید
پیش از شروع هر درمان پرهزینه با بیمه دندانپزشکی، پاسخ این سؤالها را از بیمهگر یا مسئول بیمه محل کار خود بگیرید؛ ترجیحاً بهصورت مکتوب:
- خدمات تحت پوشش: آیا درمان پیشنهادی من (مثلاً ایمپلنت یا روکش) در فهرست خدمات قرارداد آمده است؟
- سقف تعهد: سقف سالانه دندانپزشکی چقدر است؟ آیا برای هر خدمت یا هر دندان سقف جداگانه وجود دارد؟
- فرانشیز: چه سهمی از هزینه بر عهده خود من است؟ در مراکز طرف قرارداد و غیر طرف قرارداد تفاوت دارد؟
- دوره انتظار: از چه زمانی پس از شروع قرارداد میتوانم از پوشش دندانپزشکی استفاده کنم؟
- مراکز طرف قرارداد: کدام مراکز طرف قراردادند؟ اگر به مرکز دیگری بروم، بازپرداخت چگونه است؟
- تأیید پیش از درمان: آیا برای این درمان باید پیش از شروع، طرح درمان را برای تأیید بفرستم؟
- مبنای محاسبه: خسارت بر اساس فاکتور مرکز پرداخت میشود یا بر اساس تعرفهای مشخص؟
- مدارک و مهلت: چه مدارکی لازم است و تا چه مدتی پس از درمان باید پرونده را ارسال کنم؟
- درمان چندمرحلهای: اگر درمان در دو سال قراردادی انجام شود (مثلاً ایمپلنت که چند ماه طول میکشد)، سقف کدام سال استفاده میشود؟
- اعضای خانواده: آیا پوشش برای افراد تحت تکفل هم با همین شرایط است؟
پاسخ سؤال نهم بهویژه در ایمپلنت دندان مهم است، چون فاصله جراحی تا روکش ممکن است چند ماه باشد و گاهی از سال قراردادی عبور کند.
آیا بیمه دندانپزشکی ایمپلنت، روکش و دندان مصنوعی را پوشش میدهد؟
بیمههای پایه معمولاً ایمپلنت را پوشش نمیدهند یا پوشش محدودی دارند، اما برخی قراردادهای بیمه تکمیلی ایمپلنت، روکش، بریج و دندان مصنوعی را تا سقف مشخصی پرداخت میکنند. گاهی فقط بخشی از درمان، مثلاً جراحی یا روکش، پوشش دارد. پیش از شروع درمان، متن قرارداد را بخوانید و استعلام مکتوب بگیرید.
چند نکته کلی که در بسیاری از قراردادها باید به آن دقت کنید:
- ایمپلنت: ممکن است در فهرست خدمات نیامده باشد یا با سقف جداگانهای پوشش داده شود. گاهی فقط بخشی از درمان (مثلاً جراحی یا روکش) پوشش دارد. بپرسید پیوند استخوان، اباتمنت و روکش روی ایمپلنت جزو کدام بند قرارداد حساب میشوند.
- روکش و بریج: معمولاً به ازای هر واحد محاسبه میشوند؛ بنابراین در بریج سهواحدی، سقف به ازای هر واحد اهمیت پیدا میکند. علت درمان (مثلاً روکش پس از عصبکشی) را در گواهی درمان بنویسند.
- دندان مصنوعی: پروتز کامل و پارسیل در برخی قراردادها جزو خدمات پروتزیاند؛ اما دندان مصنوعی متکی بر ایمپلنت ممکن است هم زیر بند ایمپلنت و هم زیر بند پروتز قرار گیرد. نحوه محاسبه را از پیش بپرسید.
- درمانهای چندمرحلهای: اگر بخشی از هزینه در یک سال قراردادی و بخشی در سال بعد پرداخت میشود، بپرسید آیا میتوان از سقف هر دو سال استفاده کرد و مدارک هر مرحله چگونه ارسال شود.
هرچه طرح درمان دقیقتر و تفکیکیتر باشد، دریافت پاسخ روشن از بیمهگر آسانتر است. درباره گزینههای جایگزینی دندان، مطالب روکش دندان، دندان مصنوعی و راهنمای ایمپلنت دندان را بخوانید.
برای دریافت خسارت بیمه دندانپزشکی چه مدارکی لازم است؟
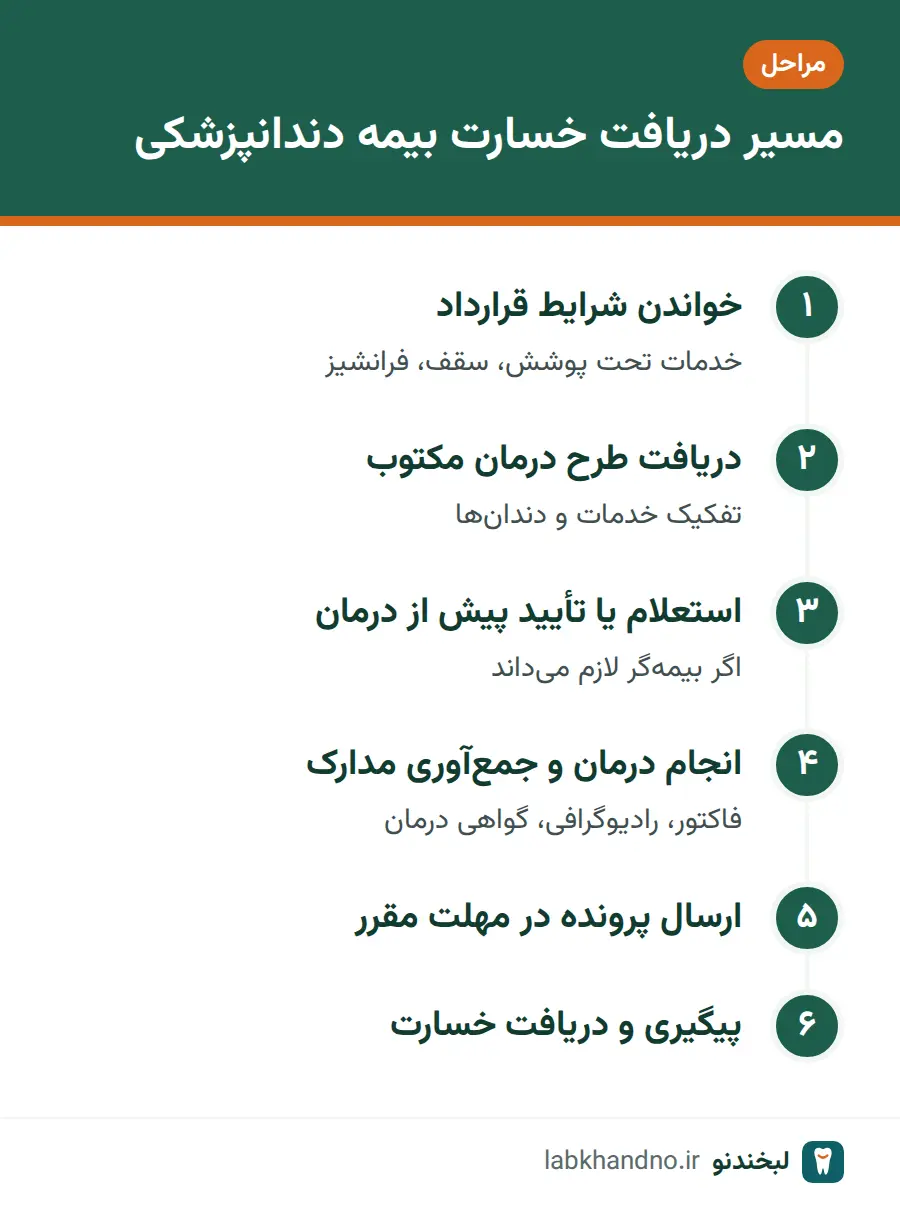
برای دریافت خسارت بیمه دندانپزشکی معمولاً فاکتور رسمی مهر و امضاشده با تفکیک خدمات و شماره دندانها، شرح یا گواهی درمان و برای برخی خدمات مانند عصبکشی و ایمپلنت، رادیوگرافی پیش و پس از درمان لازم است. فهرست دقیق و مهلت ارسال پرونده را هر بیمهگر خودش تعیین میکند.
بهتر است پیش از درمان از مرکز درمانی بخواهید این مدارک را در زمان مناسب آماده کند:
- صورتحساب یا فاکتور رسمی با مهر و امضای دندانپزشک، تاریخ، نام بیمار و تفکیک هر خدمت؛
- شماره یا نام دندانهای درمانشده برای هر ردیف فاکتور؛
- رادیوگرافی پیش و پس از درمان برای برخی خدمات مثل عصبکشی، ایمپلنت یا کشیدن دندان نهفته؛
- گواهی یا شرح درمان که علت درمان را توضیح دهد؛ بهویژه وقتی مرز درمانی و زیبایی مطرح است؛
- برچسب یا کارت اصالت ایمپلنت در درمان ایمپلنت، اگر بیمهگر بخواهد؛
- مدارک هویتی و بیمهای بیمهشده طبق فرم بیمهگر؛
- رسید پرداخت در صورت درخواست.
اشتباههای رایج در پرونده خسارت
- ارسال پرونده پس از مهلت تعیینشده در قرارداد؛
- فاکتور کلی بدون تفکیک خدمات و شماره دندانها؛
- نبودن رادیوگرافی لازم، بهویژه تصویر پیش از درمان که بعداً قابل تهیه نیست؛
- شروع درمانی که به تأیید قبلی نیاز داشته، پیش از دریافت تأیید؛
- ناهمخوانی تاریخها یا اطلاعات بیمار در مدارک.
تعرفه دندانپزشکی ۱۴۰۵ را از کجا بدانیم و هزینه ویزیت چقدر است؟
تعرفه دندانپزشکی ۱۴۰۵ را مراجع رسمی برای بخشهای دولتی، خصوصی و خیریه تعیین میکنند و متن آن در اطلاعیههای وزارت بهداشت، سازمان نظام پزشکی و راهنمای بیمهگر منتشر میشود. هزینه ویزیت به نوع مرکز و عمومی یا متخصص بودن دندانپزشک بستگی دارد؛ محدوده تقریبی ویزیت متخصص در حال حاضر ۳۰۰٬۰۰۰ تا ۷۰۰٬۰۰۰ تومان است.
تعرفه خدمات تشخیصی و درمانی، از جمله دندانپزشکی، هر سال توسط مراجع رسمی برای بخشهای دولتی، عمومی غیردولتی، خصوصی و خیریه تعیین و اعلام میشود. این تعرفهها مبنای محاسبه بسیاری از قراردادهای بیمهاند. برای دیدن جزئیات تعرفه دندانپزشکی ۱۴۰۵، به اطلاعیههای رسمی وزارت بهداشت و سازمان نظام پزشکی و راهنمای بیمهگر خود مراجعه کنید؛ ما در این صفحه عدد تعرفه خدمات را تکرار نمیکنیم تا اطلاعات قدیمی یا نادرست منتشر نشود.
هزینه ویزیت دندانپزشک
هزینه ویزیت به نوع مرکز و عمومی یا متخصص بودن دندانپزشک بستگی دارد. هزینه مشاوره تخصصی در مرجع قیمتهای ما ۵۰۰٬۰۰۰ تومان در نظر گرفته شده است. برخی مراکز هزینه ویزیت را در صورت شروع درمان از هزینه کل کم میکنند؛ این موضوع را پیش از مراجعه بپرسید. توجه داشته باشید که هزینه رادیوگرافی، بهویژه تصاویر سهبعدی (CBCT) که پیش از ایمپلنت درخواست میشود، معمولاً جدا از ویزیت است.
چرا قیمت بسیاری از درمانها با تعرفه متفاوت است؟
برای بسیاری از خدمات تخصصی مثل ایمپلنت، لمینت و روکشهای خاص، قیمت در عمل به برند و ماده، لابراتوار و تجربه درمانگر بستگی دارد و مراکز خصوصی قیمتهای متفاوتی اعلام میکنند. محدودههای تقریبی بازار را در مطالب هزینه ایمپلنت دندان و هزینه لمینت دندان آوردهایم؛ برای نمونه، محدوده ایمپلنت کرهای در حال حاضر ۱۴٬۸۰۰٬۰۰۰ تا ۲۷٬۰۰۰٬۰۰۰ تومان برای هر واحد است.
چگونه پیشفاکتور و طرح درمان دندانپزشکی را بخوانیم؟
پیشفاکتور یا طرح درمان مکتوب مهمترین سندی است که هم برای بیمه و هم برای تصمیمگیری درباره پرداخت به آن نیاز دارید. پیشفاکتور خوب باید دستکم ستونهای زیر را داشته باشد:
| ستون | چرا مهم است؟ |
|---|---|
| شماره یا نام دندان | بیمهگر و شما بدانید هر خدمت مربوط به کدام دندان است |
| نوع خدمت | مثلاً ایمپلنت، روکش، عصبکشی، پیوند استخوان |
| ماده یا برند | مثلاً برند ایمپلنت یا نوع روکش؛ برای مقایسه قیمت ضروری است |
| تعداد واحد | در روکش و بریج، هر دندان یک واحد است |
| هزینه هر ردیف | امکان مقایسه و حذف یا افزودن خدمات |
| مرحله و زمانبندی | کدام خدمت در کدام جلسه و چه زمانی انجام میشود |
| خدمات جانبی | رادیوگرافی، روکش موقت، جلسات کنترل |
| شرایط ضمانت | چه چیزی، تا چه زمانی و با چه شرایطی |
نشانههای پیشفاکتور ناقص
- فقط یک عدد کلی بدون تفکیک خدمات؛
- نبودن نام برند یا نوع ماده، بهویژه در ایمپلنت و روکش؛
- مشخص نبودن اینکه روکش روی ایمپلنت، اباتمنت یا پیوند استخوان در قیمت آمده است یا نه؛
- نبودن درمانهای مقدماتی که بعداً بهعنوان «هزینه اضافه» مطرح میشوند؛
- نبودن شرایط تغییر قیمت در درمانهای طولانی.
برای مقایسه پیشنهاد مراکز مختلف، فقط پیشفاکتورهایی را کنار هم بگذارید که خدمات، برند و تعداد واحدهای یکسان دارند. نکات بیشتر را در راهنمای انتخاب کلینیک دندانپزشکی آوردهایم.
آیا میتوان هزینه دندانپزشکی و ایمپلنت را قسطی پرداخت کرد؟
بله، بسیاری از مراکز درمانی پرداخت مرحلهای یا اقساطی را، معمولاً با پیشپرداخت و چک یا سفته، میپذیرند و برخی بانکها و سرویسهای اعتباری نیز برای هزینههای درمانی تسهیلات میدهند. مبلغ نهایی در حالت اقساطی ممکن است از قیمت نقدی بیشتر باشد؛ پیش از امضا، همه پرداختها و شرایط را مکتوب ببینید.
روشهای رایج تأمین مالی عبارتاند از:
- اقساط مستقیم مرکز درمانی: مرکز پس از دریافت پیشپرداخت، بقیه مبلغ را در چند قسط دریافت میکند؛ معمولاً با چک یا سفته.
- پرداخت مرحلهای: هزینه متناسب با مراحل درمان پرداخت میشود؛ مثلاً در ایمپلنت بخشی هنگام جراحی و بخشی هنگام روکش.
- تسهیلات بانکی یا اعتباری: برخی بانکها و مؤسسات برای هزینههای درمانی وام یا اعتبار میدهند که شرایط و هزینههای مالی خود را دارد.
- خدمات «اکنون بخر، بعداً پرداخت کن»: برخی سرویسهای اعتباری با مراکز درمانی همکاری میکنند؛ شرایط، کارمزد و جریمه دیرکرد را دقیق بخوانید.
هزینه واقعی پرداخت اقساطی را چگونه حساب کنیم؟
در پرداخت اقساطی، مبلغی که در پایان پرداخت میکنید ممکن است از قیمت نقدی بیشتر باشد؛ این تفاوت گاهی بهصورت «افزایش قیمت در حالت اقساطی»، گاهی کارمزد و گاهی سود تسهیلات دیده میشود. برای مقایسه درست، همه پرداختها را جمع بزنید: پیشپرداخت، مجموع اقساط، کارمزد پرونده، هزینه بیمه یا اعتبارسنجی و هر هزینه دیگری که در قرارداد آمده است. سپس این عدد را با قیمت نقدی همان طرح درمان در همان مرکز مقایسه کنید. همچنین بپرسید در صورت پرداخت زودتر از موعد، تخفیفی در نظر گرفته میشود یا نه، و دیرکرد در پرداخت چه جریمهای دارد. اگر درآمد شما ماهانه است، مبلغ هر قسط را طوری انتخاب کنید که در کنار هزینههای ضروری زندگی قابل پرداخت باشد.
ایمپلنت قسطی؛ نکات مهم
ایمپلنت درمانی چندمرحلهای است و فاصله جراحی تا روکش ممکن است چند ماه باشد. به همین دلیل ارتباط اقساط با مراحل درمان اهمیت زیادی دارد. پیش از قبول ایمپلنت قسطی بپرسید:
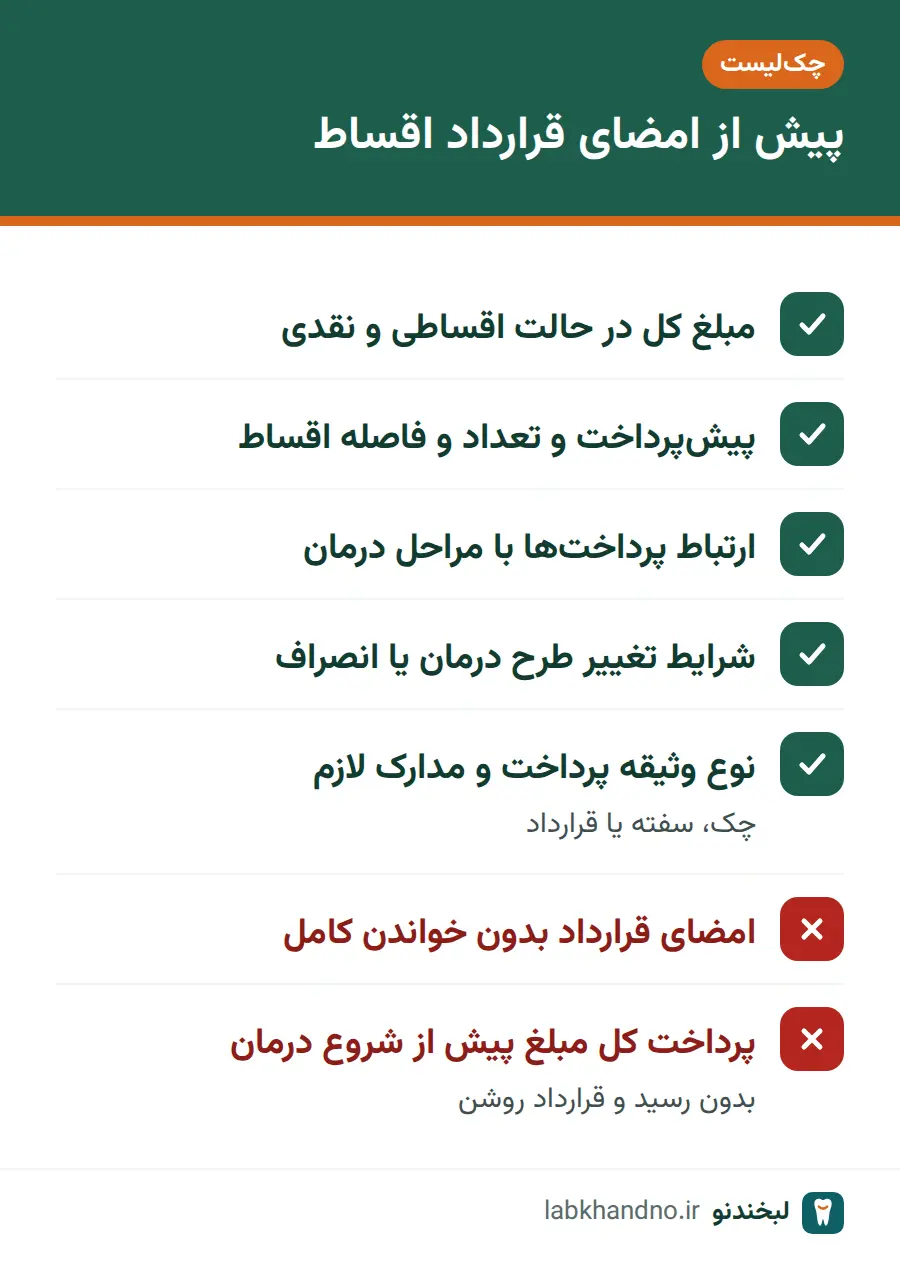
- مبلغ کل در حالت اقساطی با حالت نقدی چه تفاوتی دارد؟
- پیشپرداخت چقدر است و اقساط چه زمانی شروع میشوند؟
- اگر به پیوند استخوان یا درمان اضافه نیاز پیدا کنم، هزینه آن چگونه محاسبه و پرداخت میشود؟
- اگر درمان به هر دلیل متوقف شود یا طرح درمان تغییر کند، با پرداختهای انجامشده چه میشود؟
- برند ایمپلنت در قرارداد نوشته شده است؟ کارت اصالت تحویل داده میشود؟
- قیمت قطعات در طول درمان ثابت است یا ممکن است تغییر کند؟
قیمت پایین ایمپلنت قسطی نباید باعث شود برند، تجربه درمانگر و کیفیت خدمات را نادیده بگیرید. مراقبتهای بعد از درمان را هم در مراقبتهای بعد از ایمپلنت بخوانید، چون حفظ سرمایهای که صرف درمان میکنید به آن بستگی دارد. اگر چند دندان یا یک فک کامل از دست رفته است، گزینههایی مثل ایمپلنت آلآنفور و دندان مصنوعی هزینه و روش پرداخت متفاوتی دارند.
برنامهریزی مالی برای درمان دندانپزشکی
درمانهای پرهزینه دندان را میتوان با برنامهریزی قابل مدیریتتر کرد. چند اصل کلی که به بسیاری از افراد کمک میکند:
- اولویتبندی با دندانپزشک: درمانهای ضروری مثل رفع عفونت، درد و پوسیدگی در اولویتاند؛ درمانهای زیبایی و برخی جایگزینیها ممکن است مرحلهبندی شوند.
- استفاده زمانبندیشده از سقف بیمه: اگر سقف سالانه دارید، گاهی میتوان با هماهنگی دندانپزشک، بخشی از درمانهای غیرفوری را به سال قراردادی بعد منتقل کرد. این کار فقط وقتی منطقی است که تأخیر برای سلامت دندان مشکلی ایجاد نکند.
- پیشگیری ارزانتر است: معاینه و جرمگیری منظم، احتمال نیاز به درمانهای پرهزینه را کاهش میدهد و در بسیاری از قراردادها هم پوشش دارد.
- نگهداری مدارک: یک پوشه برای فاکتورها، رادیوگرافیها و طرح درمانها داشته باشید؛ هم برای بیمه و هم برای درمانهای بعدی مفید است.
اگر بیمه تکمیلی شما از طریق محل کار است، پیش از شروع سال قراردادی جدید به اطلاعیههای مسئول بیمه دقت کنید؛ گاهی فهرست خدمات، سقفها یا مراکز طرف قرارداد در قرارداد جدید تغییر میکند و ممکن است برنامهریزی درمان شما را تحت تأثیر قرار دهد. پرسیدن بهموقع درباره این تغییرات، از غافلگیری در میانه درمان جلوگیری میکند.
سؤالاتی که باید از دندانپزشک و مرکز درمانی بپرسید
- آیا طرح درمان مکتوب و پیشفاکتور تفکیکی به من میدهید؟
- کدام بخش از درمان ضروری است و کدام بخش را میتوان به تعویق انداخت؟
- آیا با بیمه من طرف قرارداد هستید؟ اگر نه، مدارک لازم برای بازپرداخت را آماده میکنید؟
- رادیوگرافی پیش و پس از درمان را برای بیمه در اختیارم قرار میدهید؟
- هزینه ویزیت در صورت شروع درمان از مبلغ کل کم میشود؟
- شرایط پرداخت مرحلهای یا اقساطی چیست و قرارداد مکتوب دارد؟
- اگر طرح درمان در میانه کار تغییر کند، هزینه چگونه تنظیم میشود؟
- شرایط ضمانت و جلسات کنترل در قیمت آمده است؟
جمعبندی
بیمه دندانپزشکی میتواند بار مالی درمان را کمتر کند، اما پوشش آن به متن قرارداد بستگی دارد و ایمپلنت، روکش و درمانهای زیبایی اغلب با سقف یا استثنا همراهاند. پیش از درمان، پیشفاکتور تفکیکی بگیرید، از بیمهگر استعلام مکتوب بخواهید، مدارک خسارت را از ابتدا کامل نگه دارید و در پرداخت اقساطی، مبلغ کل را با قیمت نقدی مقایسه کنید.
اگر میخواهید پیش از مراجعه، شرایط درمان شما بررسی شود و درباره گزینهها راهنمایی بگیرید، از فرم مشاوره رایگان استفاده کنید.
این مطلب برای آگاهی عمومی نوشته شده است و جایگزین مشاوره حقوقی، مالی یا شرایط قرارداد بیمه شما نیست؛ ملاک نهایی، متن قرارداد و پاسخ مکتوب بیمهگر است.
سؤالات متداول
آیا بیمه دندانپزشکی ایمپلنت را پوشش میدهد؟
پوشش ایمپلنت به قرارداد بیمه شما بستگی دارد. بیمههای پایه معمولاً ایمپلنت را پوشش نمیدهند یا پوشش محدودی دارند و برخی قراردادهای بیمه تکمیلی آن را تا سقف مشخصی پوشش میدهند. پیش از شروع درمان، متن قرارداد را بخوانید و از بیمهگر استعلام مکتوب بگیرید.
بیمه تکمیلی دندانپزشکی چه خدماتی را پوشش میدهد؟
خدمات تحت پوشش در هر قرارداد متفاوت است. برخی قراردادها خدمات پایه مثل ترمیم، کشیدن و عصبکشی را پوشش میدهند و برخی خدمات دیگری مثل روکش یا ایمپلنت را هم تا سقف معینی شامل میشوند. درمانهای زیبایی مثل لمینت و بلیچینگ اغلب مستثنا هستند. فهرست دقیق را در پیوست قرارداد یا از بیمهگر بپرسید.
فرانشیز در بیمه دندانپزشکی یعنی چه؟
فرانشیز بخشی از هزینه درمان است که بر عهده خود بیمهشده است و بیمهگر آن را پرداخت نمیکند. میزان فرانشیز در قرارداد مشخص میشود و ممکن است برای خدمات مختلف یا مراکز طرف قرارداد و غیر طرف قرارداد متفاوت باشد.
برای دریافت خسارت دندانپزشکی چه مدارکی لازم است؟
مدارک در هر بیمه متفاوت است، اما معمولاً فاکتور یا صورتحساب مهر و امضاشده با تفکیک خدمات و شماره دندانها، و برای برخی خدمات رادیوگرافی پیش و پس از درمان خواسته میشود. فهرست دقیق مدارک و مهلت ارسال پرونده را پیش از درمان از بیمهگر بپرسید.
آیا میتوان ایمپلنت را قسطی پرداخت کرد؟
برخی مراکز درمانی امکان پرداخت مرحلهای یا اقساطی ایمپلنت را دارند و برخی از روشهای تأمین مالی مانند تسهیلات بانکی یا خدمات اعتباری استفاده میکنند. پیش از امضای قرارداد، مبلغ کل در حالت اقساطی، پیشپرداخت، زمانبندی اقساط و شرایط تغییر طرح درمان را مکتوب ببینید.
هزینه ویزیت دندانپزشک چقدر است؟
هزینه ویزیت به نوع مرکز (دولتی، خصوصی، خیریه) و عمومی یا متخصص بودن دندانپزشک بستگی دارد و بر پایه تعرفههای مصوب سالانه تعیین میشود. هزینه رادیوگرافی و تصویربرداری سهبعدی معمولاً جدا از ویزیت است. مبلغ دقیق را پیش از مراجعه از مرکز درمانی بپرسید.
تعرفه دندانپزشکی ۱۴۰۵ را از کجا بدانیم؟
تعرفههای خدمات تشخیصی و درمانی هر سال توسط مراجع رسمی تعیین و اعلام میشوند. برای دیدن تعرفه مصوب، به اطلاعیههای رسمی وزارت بهداشت، سازمان نظام پزشکی و بیمهگر خود مراجعه کنید. توجه داشته باشید که بسیاری از خدمات تخصصی مثل ایمپلنت و لمینت در عمل با قیمتهای بازار ارائه میشوند.
آیا بیمه لمینت و بلیچینگ را پرداخت میکند؟
لمینت و بلیچینگ معمولاً درمان زیبایی محسوب میشوند و بیمههای پایه آنها را پوشش نمیدهند. برخی قراردادهای بیمه تکمیلی ممکن است شرایط متفاوتی داشته باشند؛ فقط به متن قرارداد و پاسخ مکتوب بیمهگر اعتماد کنید.
پیشفاکتور دندانپزشکی باید شامل چه مواردی باشد؟
پیشفاکتور خوب شماره یا نام دندانها، نوع هر خدمت، ماده یا برند مورد استفاده، تعداد واحدها، هزینه هر ردیف، هزینههای جانبی مثل رادیوگرافی و درمانهای مقدماتی، زمانبندی مراحل و شرایط ضمانت را نشان میدهد.
دیدگاهها ۰
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که تجربه یا پرسش خود را مینویسد.